Мировые запасы кукурузы в 2011 году уменьшатся на 20%
Согласно прогнозу Международного зернового совета (IGC), мировой объем производства кукурузы в 2010/11 МГ сократится до 810 млн. т (против 811 млн. т в предыдущем сезоне). Прогноз понижен на 4 млн. т из-за пересмотра оценок для США и Бразилии.


Источник:
www.proagro.com.ua
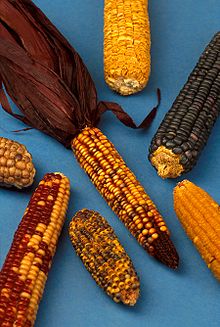
Согласно прогнозу Международного зернового совета (IGC), мировой объем производства кукурузы в 2010/11 МГ сократится до 810 млн. т (против 811 млн. т в предыдущем сезоне). Прогноз понижен на 4 млн. т из-за пересмотра оценок для США и Бразилии.
Прогноз мирового объема потребления не изменился и составляет рекордные 840 млн. т, что на 27 млн. т превышает показатель прошлого года. С учетом более низких оценок для США и Южной Кореи прогноз кормового использования кукурузы уменьшен на 3 млн. т до 487 млн. т (470 млн. т). В то же время повышена оценка использования кукурузы в производстве этанола в США, в связи с чем на 3 млн. т увеличен прогноз спроса со стороны промышленного сектора, который теперь составляет 228 млн. т (218 млн. т).
Уровень переходящих запасов в конце года снизится, согласно прогнозу, на 20% и достигнет четырехлетнего минимума в 121 млн. т (152 млн. т).
Суммарный объем торговли в 2010/11 МГ (июль-июнь), согласно ожиданиям, вырастет на 9%, включая резкое увеличение импортных закупок ЕС, Китая и России.
Последняя оценка IGC в отношении мирового спроса и предложения по зерну в 2010/11 году свидетельствует о дальнейшем ухудшении перспектив, поскольку прогноз урожая понижен, а прогноз потребления, хотя и незначительно, повышен.
Текущий прогноз производства составляет 1 725 млн. т, что на 5 млн. т меньше, чем месяц назад, и на 3,5% ниже показателя 2009/10 МГ главным образом из-за более низкой оценки урожая кукурузы.
Потребление зерна в мире в 2010/11 МГ, согласно прогнозу, вырастет на 1,6% и достигнет 1 786 млн. т: это на 1 млн. т превышает прогноз прошлого месяца, поскольку снижение оценки кормового использования с лихвой компенсируется более высокими оценками использования зерна в продовольственных и промышленных целях. Из-за пересмотра в сторону повышения оценки для США суммарный объем использования зерна в производстве этанола увеличен на 3 млн. т до 144 млн. т. Несмотря на то, что эта цифра почти на 7% превышает прошлогодний показатель, она свидетельствует о существенном замедлении темпов роста в секторе этанола.
Сочетание прогнозов сокращения производства и роста потребления предопределило очередное понижение прогноза переходящих запасов зерна в 2010/11 МГ, который теперь составляет 340 млн. т (401 млн. т). Наиболее значительное сокращение коснется кукурузы, запасы которой, согласно прогнозу, уменьшатся на 31 млн. т.
Переходящие запасы зерна в основных странах-экспортерах сократятся, согласно прогнозу, на 55 млн. т (34,4%) до 105 млн. т – самого низкого уровня после 2003/04 МГ.
Прогноз мирового объема торговли зерном в 2010/11 МГ (июль-июнь) увеличен на 1 млн. т за счет более крупных, чем предполагалось, закупок кормовой пшеницы. При прогнозируемом 241 млн. т объем торговли незначительно превысит уровень прошлого года. Сокращение на 29 млн. т экспорта из черноморского региона будет скомпенсировано дополнительными отгрузками других экспортеров, в частности США, Аргентины, Австралии, Бразилии и ЕС.
Наибольшими экспортерами зерна являются США, Аргентина, Австралия, Канада, ЕС, Украина, Россия и Казахстан.
Продемонстрировав с июля рост более чем на 50%, мировые цены на зерно в первой половине ноября продвинулись еще выше, но впоследствии на фоне интенсивных продаж на основных товарных биржах отступили на прежние позиции.
Разворот в движении рынка приписывался главным образом внешним факторам, среди которых недавние изменения в экономической политике Китая, а также нарастающая неопределенность в мировой финансовой сфере при существенном удорожании доллара США. Эти факторы буквально смяли фундаментальные показатели зернового рынка, которые в целом оставались потенциально повышательными. Что касается пшеницы, то обеспокоенность относительно будущего урожая озимой пшеницы в США, сокращение экспортных ресурсов в ЕС и неоднозначные результаты уборки в Австралии не смогли воспрепятствовать снижению цен в целом, однако в США экспортные котировки к концу месяца снова укрепились.
В США цены на кукурузу получили некоторую поддержку за счет корректировки в сторону понижения официального прогноза урожая в стране, но цены в портах Мексиканского залива, тем не менее, снизились за месяц примерно на $20.
Цены на ячмень в ЕС были довольно стабильными по причине высокого спроса, возникшего после резкого сокращения ресурсов зерна в черноморском регионе, однако в Австралии они буквально рухнули под давлением нового урожая и усилившейся конкуренции со стороны низкокачественной пшеницы.
Рынок соя-бобов в США в ноябре был чрезвычайно неустойчив: взлетев вначале до двухлетних максимумов на волне повышательных данных о новом урожае и запасах, он затем резко опустился под воздействием внешних факторов, после чего обрел новые стимулы к росту – отчасти за счет недавней крупной закупки Китая.
Морские фрахтовые ставки на перевозку насыпных грузов в ноябре значительно снизились, основными причинами чего стали переизбыток судов, особенно в секторе Capesize, и укрепление доллара США.
Прогноз мирового объема потребления не изменился и составляет рекордные 840 млн. т, что на 27 млн. т превышает показатель прошлого года. С учетом более низких оценок для США и Южной Кореи прогноз кормового использования кукурузы уменьшен на 3 млн. т до 487 млн. т (470 млн. т). В то же время повышена оценка использования кукурузы в производстве этанола в США, в связи с чем на 3 млн. т увеличен прогноз спроса со стороны промышленного сектора, который теперь составляет 228 млн. т (218 млн. т).
Уровень переходящих запасов в конце года снизится, согласно прогнозу, на 20% и достигнет четырехлетнего минимума в 121 млн. т (152 млн. т).
Суммарный объем торговли в 2010/11 МГ (июль-июнь), согласно ожиданиям, вырастет на 9%, включая резкое увеличение импортных закупок ЕС, Китая и России.
Последняя оценка IGC в отношении мирового спроса и предложения по зерну в 2010/11 году свидетельствует о дальнейшем ухудшении перспектив, поскольку прогноз урожая понижен, а прогноз потребления, хотя и незначительно, повышен.
Текущий прогноз производства составляет 1 725 млн. т, что на 5 млн. т меньше, чем месяц назад, и на 3,5% ниже показателя 2009/10 МГ главным образом из-за более низкой оценки урожая кукурузы.
Потребление зерна в мире в 2010/11 МГ, согласно прогнозу, вырастет на 1,6% и достигнет 1 786 млн. т: это на 1 млн. т превышает прогноз прошлого месяца, поскольку снижение оценки кормового использования с лихвой компенсируется более высокими оценками использования зерна в продовольственных и промышленных целях. Из-за пересмотра в сторону повышения оценки для США суммарный объем использования зерна в производстве этанола увеличен на 3 млн. т до 144 млн. т. Несмотря на то, что эта цифра почти на 7% превышает прошлогодний показатель, она свидетельствует о существенном замедлении темпов роста в секторе этанола.
Сочетание прогнозов сокращения производства и роста потребления предопределило очередное понижение прогноза переходящих запасов зерна в 2010/11 МГ, который теперь составляет 340 млн. т (401 млн. т). Наиболее значительное сокращение коснется кукурузы, запасы которой, согласно прогнозу, уменьшатся на 31 млн. т.
Переходящие запасы зерна в основных странах-экспортерах сократятся, согласно прогнозу, на 55 млн. т (34,4%) до 105 млн. т – самого низкого уровня после 2003/04 МГ.
Прогноз мирового объема торговли зерном в 2010/11 МГ (июль-июнь) увеличен на 1 млн. т за счет более крупных, чем предполагалось, закупок кормовой пшеницы. При прогнозируемом 241 млн. т объем торговли незначительно превысит уровень прошлого года. Сокращение на 29 млн. т экспорта из черноморского региона будет скомпенсировано дополнительными отгрузками других экспортеров, в частности США, Аргентины, Австралии, Бразилии и ЕС.
Наибольшими экспортерами зерна являются США, Аргентина, Австралия, Канада, ЕС, Украина, Россия и Казахстан.
Продемонстрировав с июля рост более чем на 50%, мировые цены на зерно в первой половине ноября продвинулись еще выше, но впоследствии на фоне интенсивных продаж на основных товарных биржах отступили на прежние позиции.
Разворот в движении рынка приписывался главным образом внешним факторам, среди которых недавние изменения в экономической политике Китая, а также нарастающая неопределенность в мировой финансовой сфере при существенном удорожании доллара США. Эти факторы буквально смяли фундаментальные показатели зернового рынка, которые в целом оставались потенциально повышательными. Что касается пшеницы, то обеспокоенность относительно будущего урожая озимой пшеницы в США, сокращение экспортных ресурсов в ЕС и неоднозначные результаты уборки в Австралии не смогли воспрепятствовать снижению цен в целом, однако в США экспортные котировки к концу месяца снова укрепились.
В США цены на кукурузу получили некоторую поддержку за счет корректировки в сторону понижения официального прогноза урожая в стране, но цены в портах Мексиканского залива, тем не менее, снизились за месяц примерно на $20.
Цены на ячмень в ЕС были довольно стабильными по причине высокого спроса, возникшего после резкого сокращения ресурсов зерна в черноморском регионе, однако в Австралии они буквально рухнули под давлением нового урожая и усилившейся конкуренции со стороны низкокачественной пшеницы.
Рынок соя-бобов в США в ноябре был чрезвычайно неустойчив: взлетев вначале до двухлетних максимумов на волне повышательных данных о новом урожае и запасах, он затем резко опустился под воздействием внешних факторов, после чего обрел новые стимулы к росту – отчасти за счет недавней крупной закупки Китая.
Морские фрахтовые ставки на перевозку насыпных грузов в ноябре значительно снизились, основными причинами чего стали переизбыток судов, особенно в секторе Capesize, и укрепление доллара США.


Новости дня